Durigan explica en el Senado la alícuota de 11,3% de la CBS
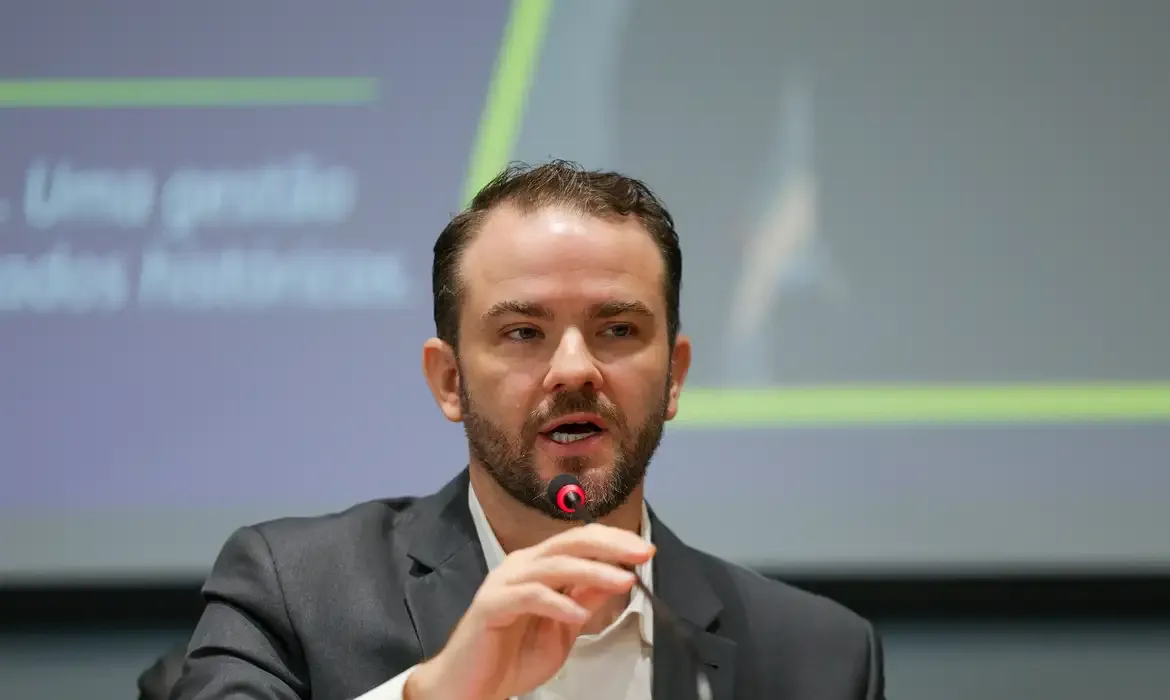
En medio de cuestionamientos sobre la reforma tributaria, el ministro de Hacienda de Brasil, Dario Durigan, participa este martes (17), a las 10:00, de una audiencia pública en la Comisión de Asuntos Económicos (CAE) del Senado para discutir la alícuota de referencia de la Contribución sobre Bienes y Servicios (CBS). Creado por la reforma, el tributo está previsto para entrar en vigor en 2027.

El porcentaje de 11,3% recomendado por el Tribunal de Cuentas de la Unión (TCU) provocó cuestionamientos de parlamentarios y representantes del sector productivo, que piden aclaraciones sobre los criterios utilizados en el cálculo y discuten la necesidad de postergar la implementación del nuevo tributo.
Noticias relacionadas:
- Durigan dice que es necesario dar condiciones para la caída de las tasas de interés.
- El Gobierno buscará cumplir la meta fiscal con diálogo, dice Durigan.
- La previsión de superávit en el Presupuesto de 2027 se mantiene, dice Durigan.
El TCU aprobó un fallo, a fines de octubre, que recomienda una alícuota de referencia de 11,3468%. El índice supera la estimación anterior de 9,21% presentada por el equipo económico.
La CBS es la parte federal del futuro Impuesto sobre el Valor Agregado (IVA), que sustituirá al Programa de Integración Social (PIS) y a la Contribución para el Financiamiento de la Seguridad Social (Cofins). El resto del IVA estará compuesto por el Impuesto sobre Bienes y Servicios (IBS), administrado en conjunto por los estados y municipios, que sustituirá al Impuesto sobre Circulación de Mercaderías y Servicios (ICMS) y al Impuesto sobre Servicios (ISS).
Alícuota en debate
La diferencia entre los porcentajes generó dudas sobre los criterios adoptados para definir la tributación. Relator de la resolución que establecerá la alícuota, el senador Eduardo Braga (MDB-AM) afirmó que el resultado presentado por el tribunal sorprendió a los parlamentarios.
"Todos nosotros fuimos tomados por sorpresa con una alícuota de 11,3% en la CBS. Ahora vamos, con responsabilidad, a profundizar este debate aquí en el Senado", declaró el senador el 3 de noviembre.
Izalci Lucas también cuestiona el impacto del porcentaje sobre la carga tributaria total. Según el parlamentario, la estimación del TCU supera en más de dos puntos porcentuales las proyecciones que venía considerando el mercado.
"Sumada a la proyección del IBS [Impuesto sobre Bienes y Servicios], apunta a una alícuota conjunta cercana al 30%, por encima del tope de 26,5% previsto en la Ley Complementaria 214, de 2025", afirmó el senador en el requerimiento en el que pidió la audiencia.
El Senado es responsable de establecer el porcentaje definitivo por medio de una resolución. El plazo para la definición termina el 15 de diciembre.
No acumulatividad
La CBS incidirá sobre el consumo de bienes y servicios y adoptará un sistema de no acumulatividad, que permitirá a las empresas aprovechar créditos relativos a los tributos pagados en las etapas anteriores de la cadena productiva.
El cambio busca simplificar el cobro de impuestos sobre el consumo y reducir la incidencia de tributos en cascada, cuando un impuesto termina componiendo la base de cálculo de otro cobro.
El 11,3% representa una alícuota de referencia, utilizada como parámetro para la definición del impuesto. El porcentaje efectivamente cobrado puede variar según el tipo de operación y los beneficios previstos en la legislación, como:
• Reducciones de alícuotas para determinados sectores;
• Exenciones e hipótesis de alícuota cero;
• Regímenes específicos de tributación;
• Aprovechamiento de créditos tributarios en las operaciones anteriores.
Por eso, el índice de referencia no significa, necesariamente, un aumento equivalente en los precios de productos y servicios. La semana pasada, diputados involucrados en la discusión de la reforma tributaria admitieron revisar exenciones si el IVA supera el 26,5% establecido en la reforma tributaria.
La industria pide postergación
La Confederación Nacional de la Industria (CNI) cuestiona la metodología utilizada por el TCU para calcular la alícuota. La entidad considera que el porcentaje recomendado puede provocar un aumento de la carga tributaria para el sector productivo.
Uno de los principales cuestionamientos involucra la utilización de datos de recaudación entre 2012 y 2021. Según la industria, el período incluye valores de PIS y Cofins influenciados por la incidencia de ICMS e ISS, cuya inclusión en la base de cálculo fue posteriormente cuestionada en la Justicia.
La CNI defiende la utilización de informaciones más recientes y la revisión de premisas consideradas en el cálculo, como la expectativa de reducción de la evasión fiscal y el tratamiento tributario de las compras públicas.
En una carta enviada al ministro Dario Durigan, la entidad también solicitó que 2027 sea utilizado para dar continuidad a las pruebas de la CBS, con el mantenimiento temporal del PIS y de la Cofins.
La OAB defiende la postergación de las etapas previstas para el próximo año, y propone que la implementación ocurra a partir de enero de 2028. La entidad señala riesgos de inseguridad jurídica, aumento de los costos de adaptación y crecimiento de la judicialización.
La Receita propone flexibilización
A pesar de las presiones, el Gobierno federal no pretende postergar el calendario de la reforma tributaria. La Receita Federal, sin embargo, prepara medidas para facilitar la adaptación de las empresas al nuevo sistema.
El miércoles (11), Robinson Barreirinhas anunció que enviará al Congreso Nacional un proyecto de ley complementaria para permitir un plazo adicional de un mes para el ajuste definitivo de los valores de la CBS.
La propuesta prevé que las empresas puedan:
• Recaudar inicialmente el tributo con base en estimaciones de créditos tributarios;
• Realizar el ajuste definitivo de los valores en el mes siguiente;
• Adherir de forma facultativa al mecanismo, en caso de que la propuesta sea aprobada por el Congreso.
La iniciativa busca reducir los impactos sobre el flujo de caja de las empresas durante la transición al nuevo modelo tributario.
La Receita también anunció flexibilizaciones de exigencias fiscales y medidas para evitar sanciones a contribuyentes de buena fe que enfrenten dificultades operativas en la adaptación.
"Postergar no es solución de nada. Al postergar, se postergan también los problemas", afirmó Barreirinhas al defender el mantenimiento del cronograma de la reforma.
El Senado tiene plazo
La definición de la alícuota de referencia de la CBS es una de las etapas necesarias para la implementación del nuevo sistema tributario. El Senado tiene hasta el 15 de diciembre para aprobar la resolución que establecerá el porcentaje.
En caso de que no haya definición dentro del plazo, se aplicará provisoriamente el índice recomendado por el TCU.
Una eventual reducción o revisión de la alícuota también debe considerar la exigencia legal de preservación de la recaudación federal. Dependiendo de los criterios modificados, podría ser necesario un cambio en la Ley Complementaria 214/2025.
La discusión continúa este miércoles (18), cuando la CAE deberá escuchar a especialistas y representantes de la Fundación Getulio Vargas (FGV) y de la OAB.
Traducción de la noticia original en portugués: Durigan explica no Senado alíquota de 11,3% da CBS · Fuente: Agência Brasil